中小企业投资管理 理论框架与实战路径
在充满不确定性的市场环境中,中小企业既要通过投资实现增长,又要避免因盲目扩张而陷入经营危机。投资管理不仅是财务部门的职能,更是企业战略落地的核心环节。本文从理论依据和实务操作两条线索出发,为中小企业管理者提供一个可感知、可落地的投资管理框架。
一、中小企业投资管理为什么重要
与大企业相比,中小企业的资源禀赋有天然局限:自有资金少、融资渠道窄、抗风险能力弱。一项失败的投资可能导致现金流断裂,甚至直接决定企业生死。因此,投资管理的核心目标不是追求最高收益,而是在风险可控的前提下实现资金效率的最大化。它需要回答三个问题:钱投向哪里?需要多少资金?如何监控和退出?
二、理论支撑:四种基础分析工具有效组合
1. 货币时间价值与折现现金流
今天的100万元比三年后的100万元更值钱。理解货币时间价值是任何投资决策的起点。净现值(NPV)法应将未来各期现金流按合适的折现率还原为当前价值。对于中小企业,折现率通常可参考银行长期贷款利率加上3—5个百分点的风险溢价。当NPV大于零时,项目在财务上可行。
2. 投资回收期与敏感性分析
现金流紧张的中小企业可优先关注回收期。一般来说,回收期不宜超过设备或产品的生命周期的一半。与此还应对关键变量做敏感性分析:如果销售价格下降5%、原材料成本上升10%,回收期是否仍然可接受?这有助于提前识别风险边界。
3. 投资组合理论:不把鸡蛋放在一个篮子里
中小企业可参考马科维茨的组合思想,在能力可及的范围内适当分散投资。既包括不同产品线的投入组合,也包括短期理财、设备更新与研发投入之间的搭配。一个常见做法是采用核心—卫星投资策略:70%—80%资金用于主营业务相关的核心投资,20%—30%用于探索性小而美项目。
4. 实物期权思维:为灵活性定价
传统决策往往低估了“等待”和“调整”的价值。实物期权理论提醒中小企业管理者:可以分期投资、设退出节点、保留优先扩展权。比如,进入新市场时先以最小可行团队或设备试水,验证需求后再追加投资,这种做法本质上是购买了一份看涨期权。
三、实务路径:五步闭环管理法
第一步:战略对齐与投资原则设定
投资活动只是执行。先确认企业级战略重心:是降本、拓客、扩产能,还是构筑技术壁垒?据此设定投资原则,如“三年内单项目投资额不超过净资产15%”“不进入与主业无协同的陌生领域”。原则一旦确定,就不要因临时机会轻易打破。
第二步:构建投资组合地图
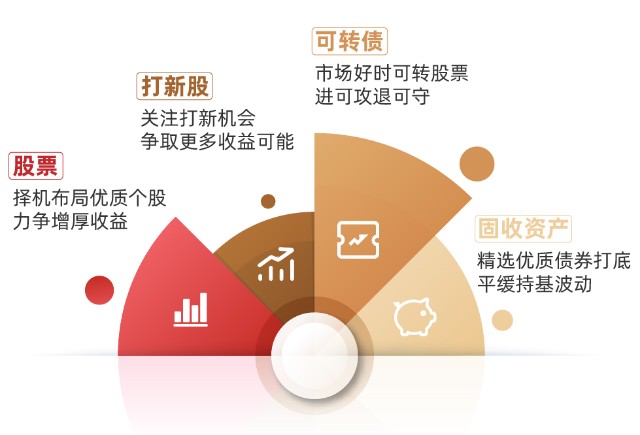
将投资分为四类:
- 维持型:设备维护、系统必要升级。要求现金流稳定但收益明确。
- 增长型:新网点、新产品线。需基于详尽的损益预测。
- 探索型:新技术、新模式试验。严格控制预算。
- 财务型:短期结构性存款、国债等。确保流动性与低风险。
每类分配不同种子——稳、占、审、收各有其用。
第三步:制定量化分析模板同时进行多维择优
一套适用于中小企业的投资评价模板须同时衡量:
- _Net Present Value最大原则≥0
- 投资回收期匹配企业危机韧性预算
- 由于投资决策往往是跨企业利益博弈的产出,理论步骤是一种裁剪好的标准字段表现具体运结果而不会抑制业务场景的机制能动者。
如若转载,请注明出处:http://www.welink-capital.com/product/49.html
更新时间:2026-10-03 05:03:13